Reducir la fricción y la incertidumbre en una decisión financiera de alta complejidad.
De simular un crédito a entender una decisión financiera
El problema no era solo completar un formulario: era entender qué significaban los resultados y saber cómo continuar.
Transformé hallazgos de research y pruebas con usuarios en una experiencia más clara, guiada y confiable, capaz de acompañar al usuario desde la exploración hasta una posible contratación digital.
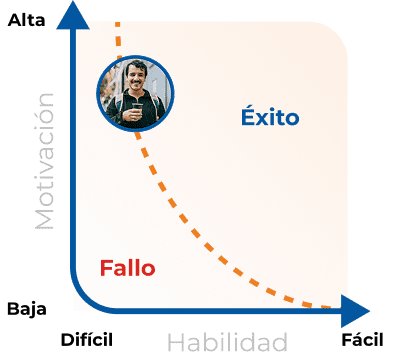
La motivación existía, pero la dificultad percibida y los resultados poco claros frenaban el avance.
Realicé research con usuarios, identifiqué patrones, modelé el comportamiento con Fogg y traduje los hallazgos en una propuesta de producto.
Aumentar la continuidad del flujo y la intención de avanzar hacia un lead hipotecario digital.
- Menor abandono
- Menos dudas durante el flujo
- Mayor comprensión de resultados
- Mayor confianza
- Más leads calificados
De simular un crédito a entender una decisión financiera
El problema no era solo completar un formulario: los usuarios necesitaban comprender el resultado, confiar en él y saber qué hacer después.
Objetivo
Transformé un simulador hipotecario complejo en una experiencia más clara, guiada y orientada a conversión. El outcome buscado era que las personas pudieran comprender sus resultados, confiar en ellos y avanzar con claridad hacia el siguiente paso, en lugar de abandonar por incertidumbre. A través de research con usuarios, benchmark y Fogg Behavior Model, identifiqué las causas de fricción y traduje esos hallazgos en una dirección de producto: hacer accionables los resultados y aumentar la continuidad hacia un lead hipotecario digital, sin sacrificar comprensión ni confianza.
De simular un crédito a entender una decisión financiera
El problema no era solo completar un formulario: era entender qué significaban los resultados y saber cómo continuar.
Transformé hallazgos de research y pruebas con usuarios en una experiencia más clara, guiada y confiable, capaz de acompañar al usuario desde la exploración hasta una posible contratación digital.
Reducir la fricción y la incertidumbre en una decisión financiera de alta complejidad.
La motivación existía, pero la dificultad percibida y los resultados poco claros frenaban el avance.
Realicé research con usuarios, identifiqué patrones, modelé el comportamiento con Fogg y traduje los hallazgos en una propuesta de producto.
Aumentar la continuidad del flujo y la intención de avanzar hacia un lead hipotecario digital.
- Menor abandono
- Menos dudas durante el flujo
- Mayor comprensión de resultados
- Mayor confianza
- Más leads calificados
LA DECISIÓN DE PRODUCTO
Diseñar la continuidad después del cálculo.
El benchmark y los hallazgos publicados sitúan la fricción en dos momentos: completar la simulación y entender qué hacer con su resultado. La propuesta conecta ambos con un recorrido guiado, resultados comparables y opciones para guardar y retomar.
Conecté entrevistas y pruebas, benchmark y análisis de comportamiento con una propuesta UX/UI. Los artefactos muestran cómo esa lectura se traduce en pasos, ayuda contextual y continuidad hacia una consulta hipotecaria.
Favorecer un siguiente paso comercial sin confundir avance con comprensión. La persona necesita interpretar las condiciones y conservar la posibilidad de comparar antes de decidir.
Un benchmark, análisis de usuarios, wireframes y pantallas de la propuesta. El caso declara un MVP navegable; los materiales revisados no acreditan un lanzamiento ni resultados de conversión medidos.
La investigación y los diseños que siguen son los materiales existentes del caso. Al final, el respaldo de decisiones y validación distingue sus hallazgos publicados de las pruebas propuestas para evaluar la solución.
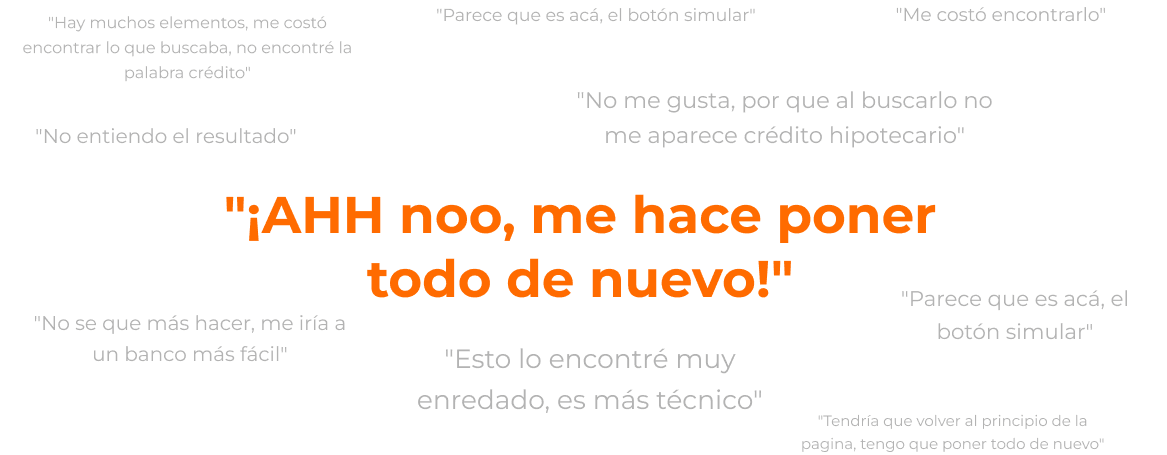
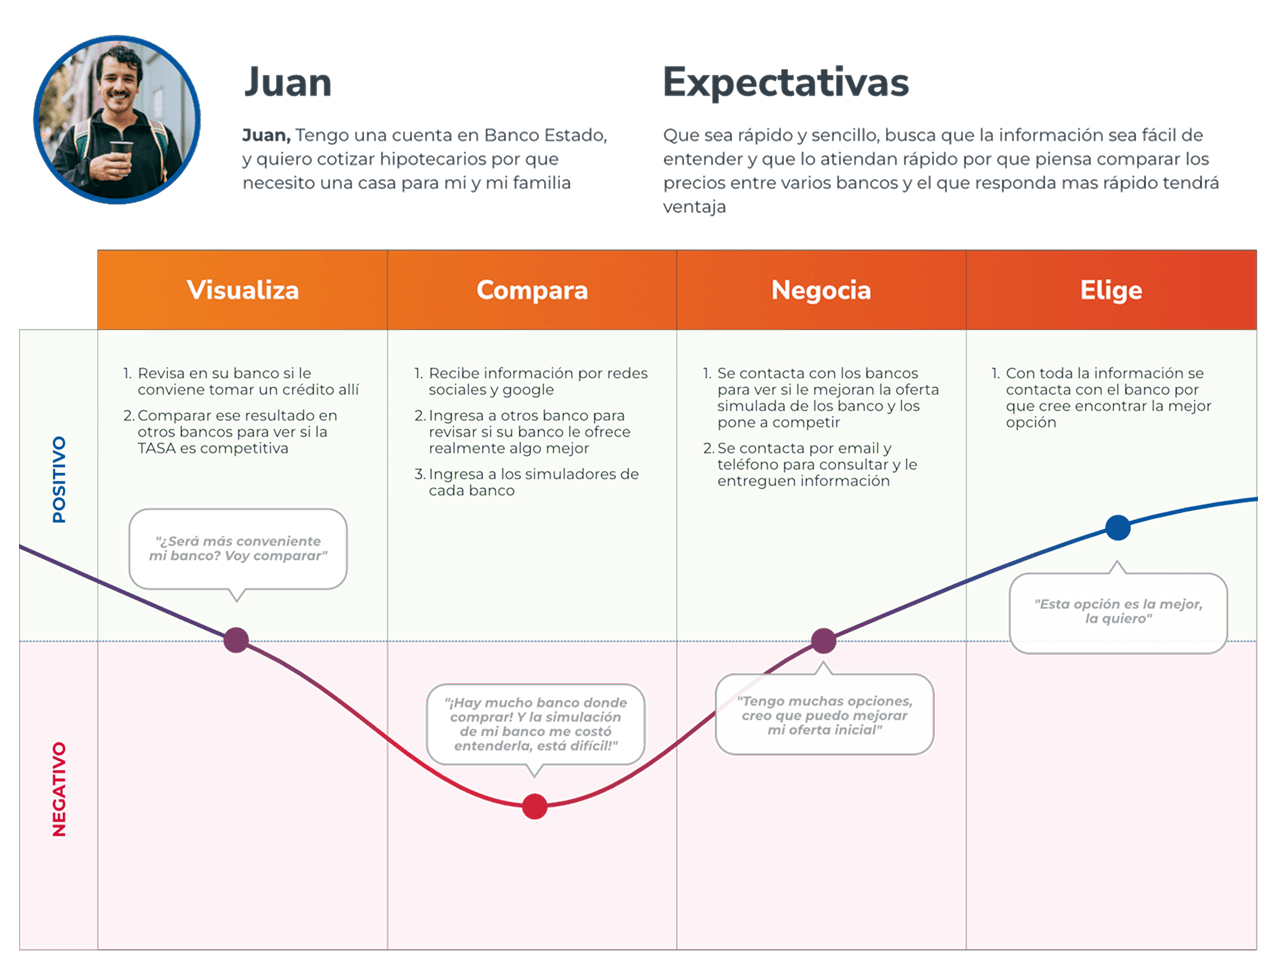
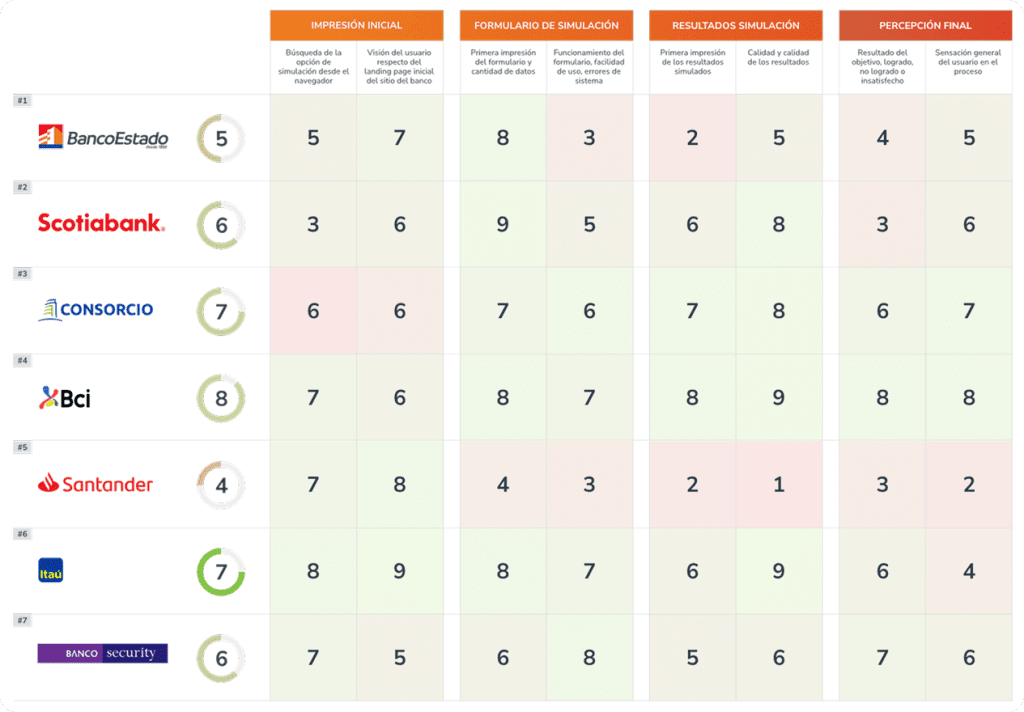
Qué decisión orienta este benchmark. En la fila BancoEstado, la primera impresión del formulario recibe 8 y su funcionamiento 3; en resultados, la primera impresión recibe 2 y la calidad 5. Esta diferencia orienta la propuesta hacia el funcionamiento y la interpretación del resultado, además de la entrada de datos. Son notas del artefacto publicado: la escala, evaluadores y protocolo deben recuperarse antes de tratarlas como medición comparable o actual.
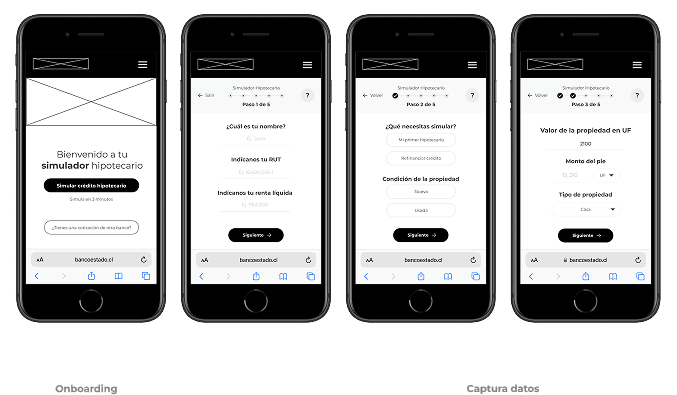
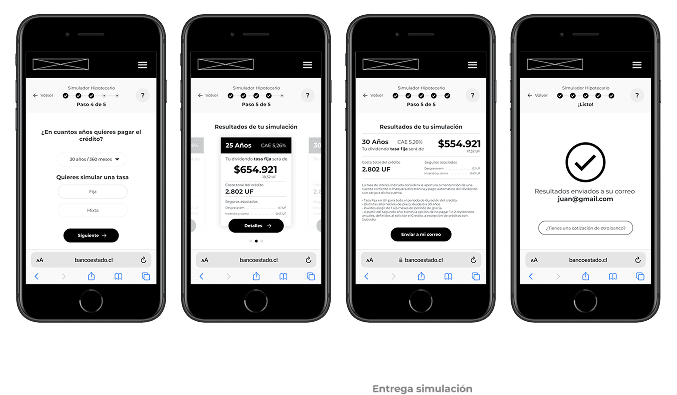
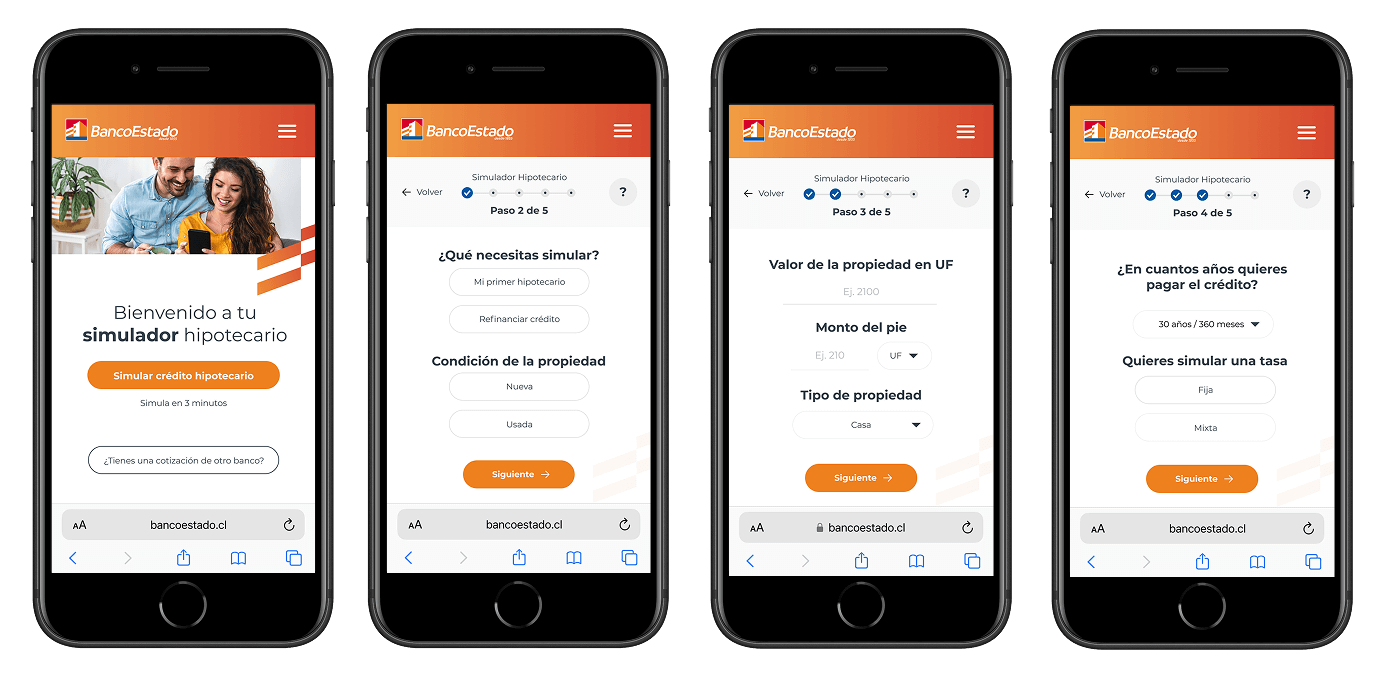
Del formulario al recorrido guiado. La propuesta distribuye la tarea en pasos, muestra progreso y permite volver; separa propósito de la simulación, propiedad, pie, plazo y tasa. La decisión busca reducir la carga de responder todo a la vez. Su contrapartida es una mayor cantidad de transiciones: la prueba debe observar si el progreso orienta o alarga la tarea, y si las personas comprenden las unidades y opciones.
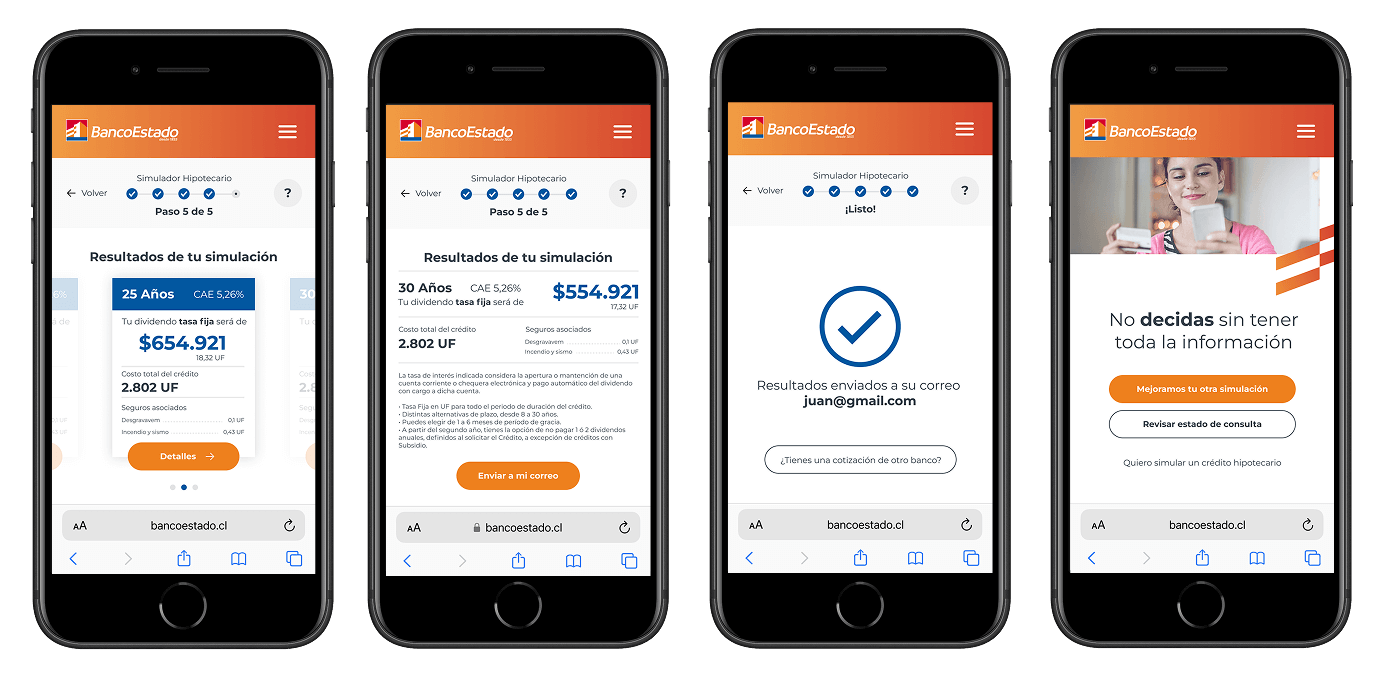
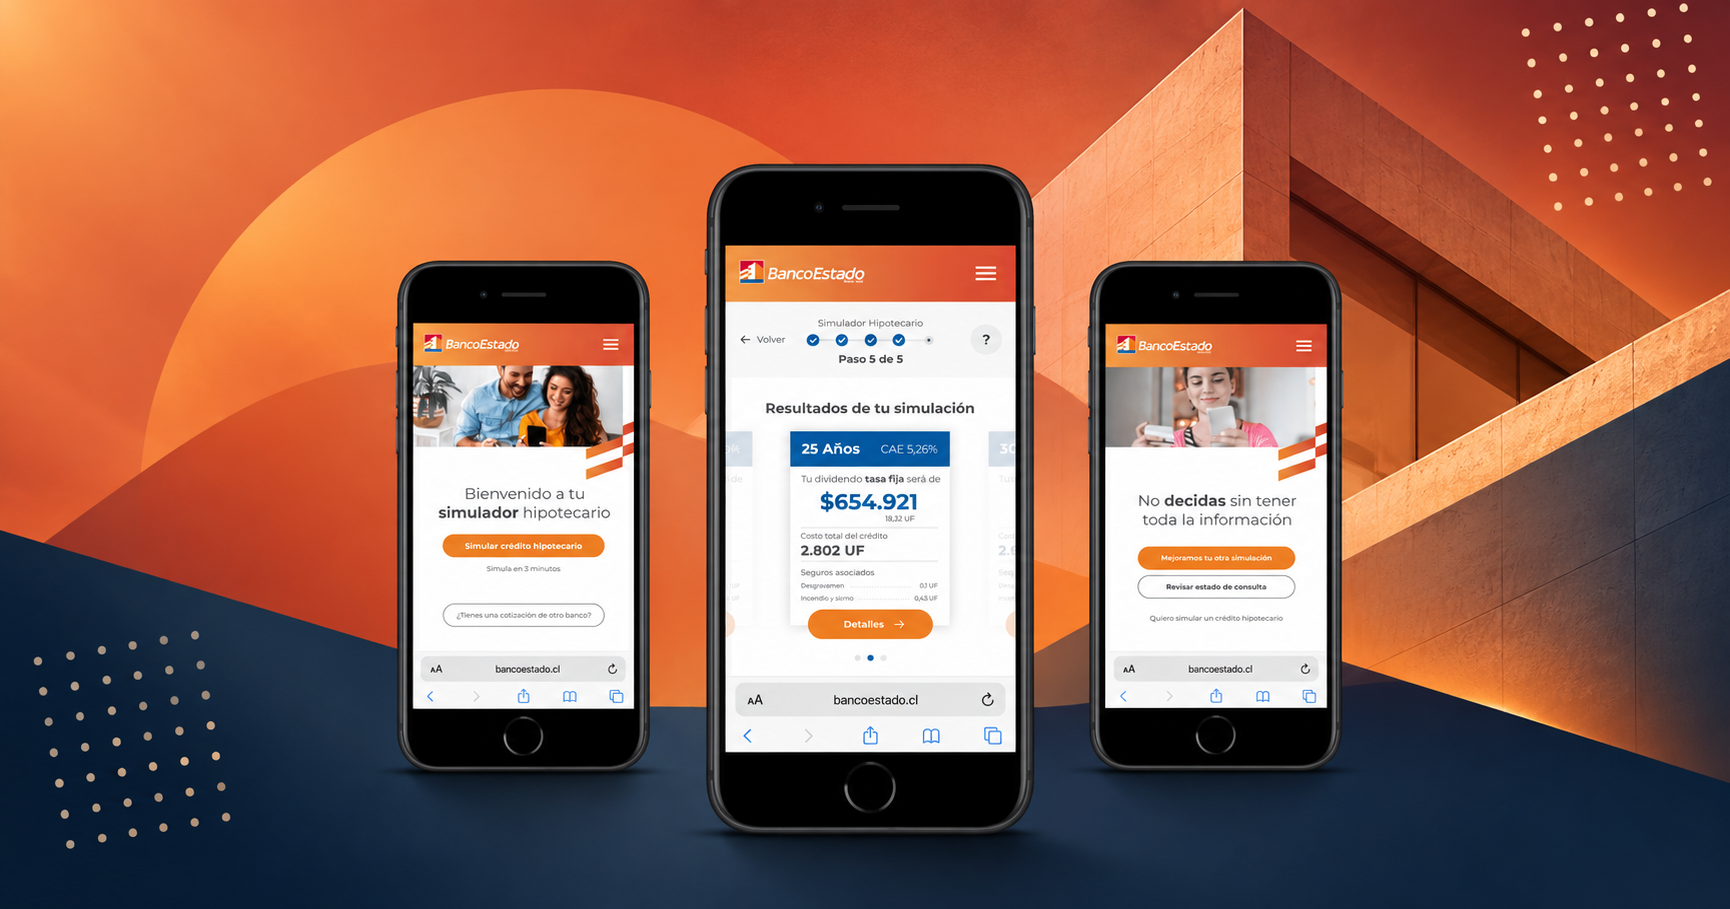
Del resultado aislado a una decisión que puede retomarse. Las pantallas permiten comparar plazos, abrir el detalle, enviar el resultado por correo y revisar una consulta. Esto conecta comprensión, conservación y siguiente acción. El detalle añade carga de lectura; antes de afirmar una mejora habría que comprobar que las personas distinguen dividendo, costo total y condiciones, y que entienden qué han enviado y qué ocurre después. Los importes y condiciones de las imágenes pertenecen al prototipo histórico; no son una oferta vigente.
RESPALDO DE LAS DECISIONES
De la investigación a lo que necesitamos comprobar.
La propuesta persigue continuidad con comprensión. Este respaldo conecta los materiales del caso con decisiones observables y una forma de evaluarlas. Los instrumentos de validación y medición son propuestas de esta revisión del 11 de noviembre de 2026.
Research brief
Reconstrucción del alcance a partir de lo publicado. Los antecedentes que no constan quedan pendientes, sin convertirlos en resultados nuevos.
Pregunta del caso
Contenido: Qué impide que una persona complete la simulación, comprenda su resultado y elija el siguiente paso con confianza.
Participantes y contexto declarados
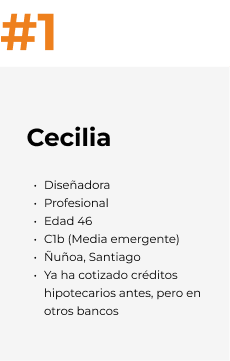
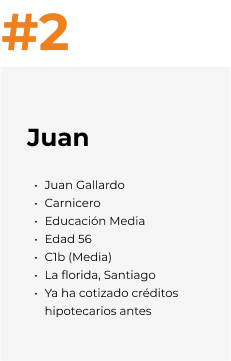
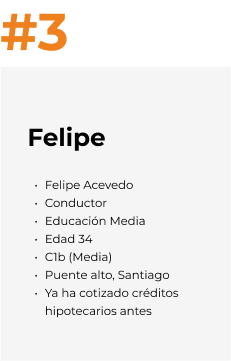
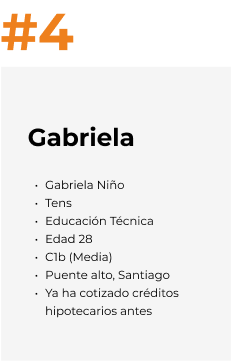
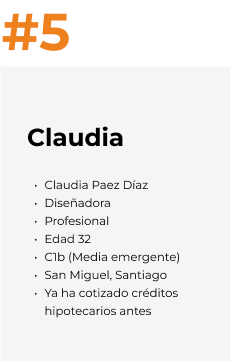
Contenido: Usuarios C1b de Ñuñoa, La Florida, Puente Alto y San Miguel. Hay cinco láminas de análisis de personas; su número no demuestra el tamaño total de la muestra.
Métodos y materiales
Contenido: Entrevistas y pruebas declaradas, láminas individuales, síntesis, persona, benchmark, diagramas, análisis con Fogg, wireframes y propuesta visual.
Hallazgos publicados
Contenido: Repetición de datos, falta de orientación y dificultad para comprender los resultados. No se dispone aquí de frecuencia por hallazgo ni transcripciones para auditar saturación.
Datos por recuperar
Contenido: Número y selección de participantes, fechas, tareas, preguntas, moderación, registro de respuestas, escala del benchmark y equipo participante. La fecha del post no se usa como duración del proyecto.
Límite de interpretación
Contenido: Los artefactos documentan una dirección de diseño. No permiten atribuir causalmente abandono a una variable ni demostrar un cambio de conversión. Fogg se usa como lente de interpretación; no como medición por sí mismo.
Matriz de evidencia, decisión, solución y validación
Los dos primeros campos conectan lo publicado con la propuesta; la última columna define evaluación futura, no pruebas ya realizadas.
BE01 · Texto de entrevistas: repetición de datos y falta de orientación
Decisión: Dividir y orientar la tarea
Solución observable: Solucion1: pasos, progreso, volver y ayuda
Método de validación propuesto: Completar un escenario ficticio; registrar errores, retrocesos, solicitudes de ayuda y datos repetidos. Comprobar conservación de datos al volver en prototipo funcional.
BE02 · Benchmark: funcionamiento 3 frente a primera impresión del formulario 8
Decisión: Priorizar el recorrido funcional además de su presentación
Solución observable: Solucion1: secuencia por objetivo, propiedad y condiciones
Método de validación propuesto: Comparar tareas equivalentes en las dos versiones si se dispone de ambas; contrabalancear orden y mantener iguales los datos.
BE03 · Benchmark: primera impresión de resultados 2 y calidad 5
Decisión: Hacer comparables y explicables los resultados
Solución observable: Solucion2: tarjetas por plazo y vista de detalle
Método de validación propuesto: Pedir explicar con palabras propias la diferencia entre alternativas, dividendo y costo total; registrar errores de interpretación.
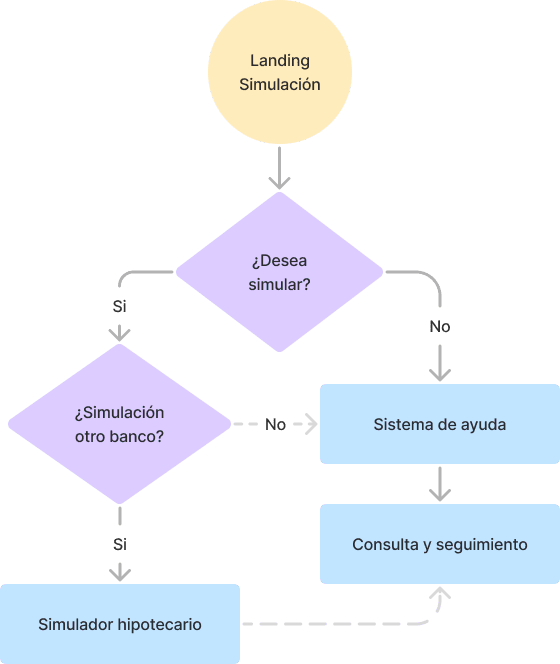
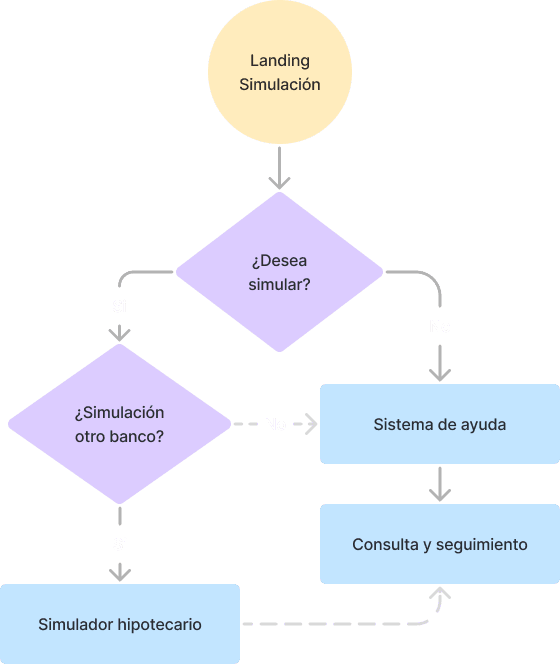
BE04 · Diagrama y texto del caso: desconexión entre simular y continuar
Decisión: Permitir guardar y retomar sin imponer contacto inmediato
Solución observable: Solucion2: envío por correo, confirmación y consulta
Método de validación propuesto: Pedir guardar, encontrar confirmación y retomar. Evaluar expectativa sobre recepción de correo y contacto comercial.
BE05 · Objetivo UX: confianza; objetivo de negocio: leads
Decisión: Evaluar continuidad junto con comprensión
Solución observable: Pantallas de resultados y siguiente acción
Método de validación propuesto: Medir tarea y comprensión conjuntamente; un clic o una solicitud no prueban una decisión informada.
Journey revisado
Mapa de experiencia propuesto a partir del flujo y las pantallas existentes.
Explorar
Necesidad y fricción: Saber si el simulador sirve al propósito personal
Respuesta de diseño: Entrada al simulador y alternativa para una cotización de otro banco
Qué observar: Comprensión del propósito, expectativas y elección de entrada.
Configurar
Necesidad y fricción: Entender qué información se solicita y cuánto falta
Respuesta de diseño: Pasos, progreso, volver y ayuda
Qué observar: Errores, retrocesos, comprensión de UF, pie, plazo y tasa; sin usar datos financieros reales en pruebas.
Interpretar
Necesidad y fricción: Entender cómo cambian las alternativas
Respuesta de diseño: Comparación por plazo y detalle de costos
Qué observar: Explicación correcta de diferencias y condiciones, no solo preferencia visual.
Conservar
Necesidad y fricción: Guardar el resultado sin tener que decidir inmediatamente
Respuesta de diseño: Enviar a correo y confirmación
Qué observar: Éxito de tarea y comprensión de lo enviado; utilizar cuentas de prueba.
Continuar
Necesidad y fricción: Saber qué paso sigue y recuperar una consulta
Respuesta de diseño: Mejorar simulación, revisar estado o iniciar solicitud
Qué observar: Qué acción elige y qué espera que ocurra; distinguir intención, solicitud y contratación.
Antes y propuesta: comparación funcional
La situación inicial se reconstruye del diagnóstico publicado; las imágenes de solución muestran una propuesta. No se dispone de una captura inicial equivalente para cada pantalla ni de una medición antes/después.
Repetición de datos y escasa orientación
Cambio propuesto: Secuencia progresiva con estado visible
Evidencia visual y costo de la decisión: Solucion1: progreso y botón volver. Más pantallas pueden agregar esfuerzo; la persistencia de datos debe probarse.
Resultado difícil de interpretar
Cambio propuesto: Comparar alternativas y acceder al detalle
Evidencia visual y costo de la decisión: Solucion2: plazo, dividendo, costo total y detalle. Más información exige jerarquía y lenguaje comprensible.
Desconexión tras simular
Cambio propuesto: Guardar, confirmar y retomar
Evidencia visual y costo de la decisión: Solucion2: correo y revisión de consulta. Depende de entrega de correo y continuidad operativa, no solo de una pantalla.
Continuidad comercial como objetivo
Cambio propuesto: Siguiente acción explícita con alternativas
Evidencia visual y costo de la decisión: Se conserva la opción de explorar y comparar. La evaluación debe detectar presión o confusión, además de clics.
Funnel de medición propuesto
Diseño de medición para una futura implementación autorizada. No se instalaron eventos ni analítica en el sitio, el banco o el prototipo.
Entrada · simulator_view
Definición: Sesión elegible que ve la entrada; contar una vez por recorrido
Lectura y límite: Denominador de entrada; no representa intención de contratar.
Inicio · simulation_start
Definición: Primera acción para configurar un escenario
Lectura y límite: Inicios / entradas; segmentar dispositivo y procedencia sin capturar datos personales.
Avance · step_complete
Definición: Paso superado y número de paso; registrar errores por código
Lectura y límite: Completados / iniciados en cada paso; no registrar montos, correo ni texto libre en analytics.
Resultado · results_view
Definición: Resultado renderizado correctamente
Lectura y límite: Resultados / inicios. Distinguir errores técnicos y abandono.
Comprensión · evaluación de tarea
Definición: Respuesta a preguntas de comprensión en prueba consentida
Lectura y límite: Respuestas correctas / evaluadas. Abrir detalles o permanecer en pantalla no sustituye esta medida.
Guardar · result_send_success
Definición: Confirmación técnica de envío, sin correo en el evento
Lectura y límite: Envíos exitosos / intentos; no implica lectura ni lead.
Continuar · next_action y lead_confirmed
Definición: Separar clic, envío de solicitud y recepción confirmada por sistema
Lectura y límite: Leads confirmados / resultados y / inicios. Contratación requiere una fuente posterior independiente.
Abandono · definición de sesión
Definición: Fijar ventana y regla de retorno antes de instrumentar; excluir tráfico interno
Lectura y límite: Reportar por paso y errores; comparar periodos equivalentes sin atribuir cambio causal al diseño por sí solo.
Protocolo de prueba
Propuesta de evaluación preparada en esta revisión, pendiente de acceso al prototipo funcional y participantes. No es un reporte de pruebas ejecutadas.
Objetivo
Diseño propuesto: Comprobar si la propuesta reduce dificultades de tarea y mejora comprensión sin inducir decisiones ni prometer aprobación.
Participantes
Diseño propuesto: Primera ronda formativa propuesta de 6–8 personas con intención o experiencia de exploración hipotecaria, variando familiaridad digital. Confirmar reclutamiento y criterios; no extrapolar porcentajes a todo el mercado.
Preparación
Diseño propuesto: Obtener consentimiento, explicar voluntariedad, usar escenarios y cuentas ficticias, registrar solo lo necesario y acordar conservación de notas. No pedir antecedentes financieros reales ni enviar solicitudes al banco.
Tareas
Diseño propuesto: Elegir propósito, configurar escenario, corregir un dato volviendo, comparar plazos, explicar resultado, guardar y retomar una consulta. El facilitador no debe sugerir las respuestas.
Comparación
Diseño propuesto: Si se cuenta con ambas versiones comparables, alternar el orden entre participantes y mantener datos y tareas equivalentes. Si falta la inicial, evaluar solo la propuesta y no presentar diferencias de rendimiento.
Métricas
Diseño propuesto: Éxito sin ayuda por tarea, errores críticos, retrocesos, tiempo descriptivo, comprensión de condiciones y siguiente paso, confianza declarada y motivos. Conservar numeradores y notas, no solo promedios.
Criterio de decisión propuesto
Diseño propuesto: Antes de evaluar, acordar que los errores que puedan llevar a interpretar una simulación como aprobación o a enviar datos sin entenderlo son bloqueantes. Continuar cuando no aparezcan errores críticos en la ronda y cada tarea esencial pueda completarse; repetir tras cambios. No confundir ausencia de error en muestra pequeña con garantía.
Detención
Diseño propuesto: Pausar ante uso accidental de datos reales, malestar, contacto con un sistema de producción o retiro del consentimiento. En pruebas de enlaces, usar entornos controlados.
Salida
Diseño propuesto: Matriz de hallazgos por tarea y severidad, cambios justificados, preguntas pendientes y nueva ronda. Vincular cada ajuste con BE01–BE05.
Estado, contribución y aprendizaje
Síntesis del alcance visible y las dependencias para acreditar impacto.
Trabajo mostrado
Estado: Research declarado, síntesis y modelos, benchmark, wireframes y propuesta visual. El caso menciona MVP navegable; verificar acceso y funcionalidades antes de evaluarlo.
Contribución
Estado: La narrativa atribuye a Cristian research, identificación de patrones, aplicación de Fogg y traducción a una propuesta. No se inventa liderazgo de equipos, responsabilidades de ingeniería ni autoría de terceros.
Implementación
Estado: No hay respaldo revisado de lanzamiento, instrumentación ni resultados operativos. La etiqueta histórica Cliente: Bancoestado no basta para inferir contrato o implementación oficial.
Aprendizaje del caso
Estado: El problema de conversión se puede abordar desde la comprensión y continuidad del recorrido: la tarea no acaba al mostrar una cuota. Los diseños permiten examinar esa dirección; las pruebas deben demostrar su efecto.
Próxima decisión
Estado: Priorizar comprensión de resultados y recuperación del recorrido antes de usar leads como único criterio. Si las personas avanzan pero interpretan mal las condiciones, la propuesta necesita ajustes.