La corrección ocurre en una institución, la actualización en otra y la decisión hipotecaria en el banco.
Dos outcomes conectados por un mismo quiebre
La persona quiere su casa. El banco quiere concretar un hipotecario viable.
Un dato incorrecto puede bloquear ambos resultados. Ruta Segura conecta la corrección con el reingreso a evaluación para que el caso no se cierre administrativamente mientras la oportunidad real todavía sigue viva.
El caso no está resuelto cuando cambia el dato: está resuelto cuando la evaluación puede continuar.
Discovery end-to-end, estrategia de producto, JTBD, propuesta de valor, prototipado y diseño del piloto.
Retomar su evaluación con información correcta antes de perder la opción de comprar su vivienda.
- Recuperar operaciones viables
- Reducir reprocesos
- Recibir casos completos
- Aumentar trazabilidad
- Proteger la colocación
De una nueva ley a una oportunidad de producto
Una inconsistencia podía alejar a una persona de su casa y hacer que el banco perdiera una operación que todavía podía concretarse.
Objetivo
Descubrir si la Ley 21.719 abría una oportunidad de producto capaz de producir dos resultados simultáneos: que una persona pudiera continuar su camino hacia la vivienda y que el banco recuperara una colocación hipotecaria viable que estaba en riesgo por una falla de coordinación de datos.
Dos outcomes conectados por un mismo quiebre
La persona quiere su casa. El banco quiere concretar un hipotecario viable.
Un dato incorrecto puede bloquear ambos resultados. Ruta Segura conecta la corrección con el reingreso a evaluación para que el caso no se cierre administrativamente mientras la oportunidad real todavía sigue viva.
La corrección ocurre en una institución, la actualización en otra y la decisión hipotecaria en el banco.
El caso no está resuelto cuando cambia el dato: está resuelto cuando la evaluación puede continuar.
Discovery end-to-end, estrategia de producto, JTBD, propuesta de valor, prototipado y diseño del piloto.
Retomar su evaluación con información correcta antes de perder la opción de comprar su vivienda.
- Recuperar operaciones viables
- Reducir reprocesos
- Recibir casos completos
- Aumentar trazabilidad
- Proteger la colocación
EL CASO EN BREVE
Del control de datos a la continuidad hipotecaria.
Problema delimitado: una corrección puede quedar resuelta en su institución de origen y seguir bloqueando la evaluación de una vivienda. La propuesta aborda esa discontinuidad entre actores.
Decisión central: concentrar el servicio en reunir evidencia para el reingreso, con coordinación manual como primera prueba. El expediente y sus estados deben servir a ese objetivo.
Resultado del trabajo académico: una oportunidad acotada, un concepto de servicio y un experimento propuesto. Su valor comercial depende de comprobar incidencia, confianza, viabilidad operativa y disposición a pagar.
Estado del proyecto: propuesta académica de producto y diseño de un piloto. El caso presenta cómo delimitamos una oportunidad; la validación comercial, la disposición a pagar y el impacto en operaciones hipotecarias siguen pendientes.
CONTEXTO ACADÉMICO
Un proyecto desarrollado en equipo dentro del diplomado.
Ruta Segura fue desarrollado como proyecto académico del Diplomado en Estrategia y Experiencia de Productos en la Era de la IA, impartido por Unegocios de la Facultad de Economía y Negocios (FEN) de la Universidad de Chile.
Equipo de proyecto: Cristian Pizarro, Tamara Valdivia, Valeria Nieto y Erick Fuentealba.
Participé en el discovery, la estrategia de producto, los JTBD, la propuesta de valor, el prototipado y el diseño del piloto. Dentro del equipo, mi foco fue formular hipótesis y encuadrar el problema: conectar una señal regulatoria amplia con una oportunidad que pudiera ponerse a prueba. La evidencia, el prototipo y el desarrollo de negocio se construyeron con los aportes del equipo que se muestra a continuación.
PUNTO DE PARTIDA
Una regulación podía abrir mercado, pero todavía no demostraba una necesidad.
La Ley 21.719 fortalecía los derechos de acceso, rectificación, supresión, oposición y portabilidad. La reacción más visible de la industria estaba en compliance, auditoría y trazabilidad. Nuestro encargo fue mirar el mismo cambio desde el lado de las personas y preguntar si existía una oportunidad de producto detrás de la obligación regulatoria.
Partimos sin una industria, un usuario o una solución definidos. El primer riesgo era confundir una nueva norma con demanda: que las personas valoraran la privacidad no significaba que quisieran administrar activamente sus datos, abrir otro dashboard o pagar por hacerlo.
La ley funcionó como señal de cambio. El discovery debía encontrar una consecuencia por la cual alguien estuviera dispuesto a actuar.
Precisión temporal al 24 de octubre de 2026: la entrada en vigencia de la Ley 21.719 está prevista para el 1 de diciembre de 2026, según la Biblioteca del Congreso Nacional. Aquí se utiliza como señal de cambio regulatorio; no como prueba de demanda ni de viabilidad del servicio.
HIPÓTESIS INICIAL
Antes de diseñar, hicimos explícito qué tenía que ser verdad.
La hipótesis amplia era que las personas tenían poca visibilidad sobre quién poseía sus datos, para qué los usaba y cómo ejercer sus derechos. La convertimos en preguntas que podían tensionarse durante la investigación.
¿Qué hace que el problema deje de ser abstracto?
Buscamos eventos capaces de activar conducta, no solo preocupación declarada.
¿Dónde se rompe el recorrido?
Canales, responsables, lenguaje, tiempos, evidencia o falta de seguimiento.
¿Quién vive una consecuencia suficientemente urgente?
No todas las personas ni todas las industrias enfrentan el mismo costo.
¿Quién captura valor si el problema se resuelve?
El usuario del servicio y el potencial pagador podían ser actores distintos.
MÉTODO
No toda la evidencia tenía el mismo peso.
Combinamos desk research y benchmark con exploración de personas, JTBD, mapa de supuestos, tensionamiento con usuarios sintéticos y priorización de oportunidades. Para no presentar una historia más validada de lo que realmente estaba, diferenciamos evidencia, inferencias e hipótesis pendientes.
SostenidoEl contexto regulatorio, la fragmentación del recorrido y la existencia de consecuencias asociadas a datos incorrectos.
Hipótesis priorizadaLa anomalía activa más conducta que el control permanente y el cierre verificable vale más que un dashboard.
PendienteIncidencia en hipotecarios chilenos, disposición a pagar, costo por caso y valor económico real para un banco.
El trabajo académico permitió construir un caso defendible para experimentar; no constituye todavía validación comercial.
La exploración con usuarios sintéticos sirve aquí para cuestionar supuestos y preparar preguntas. No acredita comportamiento de personas reales, frecuencia del problema ni intención de compra. El recorte hipotecario debe leerse como una hipótesis de oportunidad que requiere contrastarse en terreno.
RECORTE DE OPORTUNIDAD
El espacio se redujo hasta encontrar un momento crítico.
La investigación desplazó el foco desde el control permanente hacia los momentos en que un dato produce una consecuencia. Luego buscamos un contexto donde esa consecuencia fuera concreta, urgente y tuviera valor tanto para la persona como para una organización.
El criterio de recorte combina urgencia para la persona, un plazo concreto y un posible valor para la organización. El mapa siguiente explica ese razonamiento; no representa una comparación cuantitativa de mercados ni demuestra que el segmento hipotecario sea el de mayor demanda.
De una hipótesis amplia
a un momento crítico
Control de datos personales
Entender y ejercer control sobre los datos.
Banca
Una inconsistencia afecta una decisión concreta.
Hipotecarios bloqueados
El dato deja de ser abstracto cuando puede detener una operación viable.
Ley 21.719Abre derechos y obligaciones, pero no define por sí sola un producto.
Control de datosHipótesis demasiado amplia y de baja activación cotidiana.
AnomalíasEl interés aumenta cuando aparece un cobro, una deuda, un rechazo o una decisión inexplicable.
Banca y créditoUn dato puede modificar elegibilidad, condiciones o continuidad de una operación.
Evaluación hipotecariaLa corrección compite contra una ventana de tiempo y una aspiración de alto valor: acceder a una vivienda.
EL QUIEBRE
Corregir el dato y retomar la evaluación eran dos procesos desconectados.
Una persona puede detectar una deuda incorrecta, solicitar su rectificación y lograr que la institución responsable la corrija. Aun así, la actualización puede no llegar al registro consultado por el banco antes de que venza la evaluación. Cada actor resuelve su parte, pero nadie es dueño de la continuidad completa.
La entidad corrige
Confirma que el dato fue modificado en su sistema.
La actualización se propaga
El cambio debe llegar al informe o fuente que consulta el evaluador.
El banco vuelve a decidir
La corrección necesita hacerse visible dentro de la ventana comercial.
Nadie asegura el reingreso
La persona repite antecedentes, persigue estados y carga con la coordinación.
El problema no termina cuando el dato cambia. Termina cuando deja de producir la consecuencia que originó el caso.
JOBS & OUTCOMES
Persona y banco comparten el recorrido, pero persiguen resultados distintos.
Definir un solo outcome ocultaba el verdadero intercambio de valor. La persona no busca “corregir datos” como fin: quiere ser evaluada justamente y avanzar hacia su casa. El banco no quiere “cerrar reclamos”: quiere decidir con información correcta y colocar un hipotecario viable sin multiplicar el costo operativo.
Mantener viva la compra de su vivienda.
Recuperar control, demostrar la corrección y retomar la evaluación antes de que expire su oportunidad.
Recuperar una colocación hipotecaria viable.
Recibir un caso completo y trazable, decidir sin reconstruirlo desde cero y conservar una operación comercialmente posible.
DECISIONES DE PRODUCTO
La oportunidad no era construir otro repositorio de privacidad.
Varias soluciones plausibles no resolvían el quiebre principal. Las descartamos o postergamos para mantener el concepto enfocado en continuidad.
Concentrar el servicio en un evento concreto.
La hipótesis de activación por anomalías orienta el recorte hacia una evaluación detenida. Esto reduce el alcance frente a un gestor general de privacidad, pero deja abierta la pregunta de cuántos casos elegibles existen y con qué frecuencia aparecen.
Hacer visible el siguiente paso y su responsable.
El quiebre descrito entre corrección, actualización y evaluación se traduce en un expediente compartido y estados de seguimiento. La experiencia depende de que las instituciones acepten la evidencia: mostrar un estado en pantalla no basta para habilitar el reingreso.
Probar la operación antes de automatizarla.
El piloto manual permite examinar coordinación y costo antes de invertir en integraciones. A cambio, sus tiempos y esfuerzos deben registrarse: que un caso pueda resolverse manualmente no demuestra que el servicio pueda escalar.
- No un dashboard permanente. Exigía que las personas administraran privacidad aun cuando no existía una consecuencia que justificara el esfuerzo.
- No reemplazar los sistemas institucionales. La propuesta debía conectar responsables existentes, no crear un nuevo registro paralelo.
- No automatización total desde el inicio. El MVP podía probar coordinación y valor con operación manual o semiautomatizada, sin depender de APIs bancarias.
- No cerrar por respuesta. Una institución podía responder y el problema seguir activo; el criterio de éxito debía observar el resultado posterior.
PROPUESTA
Una capa de coordinación detrás de una sola experiencia.
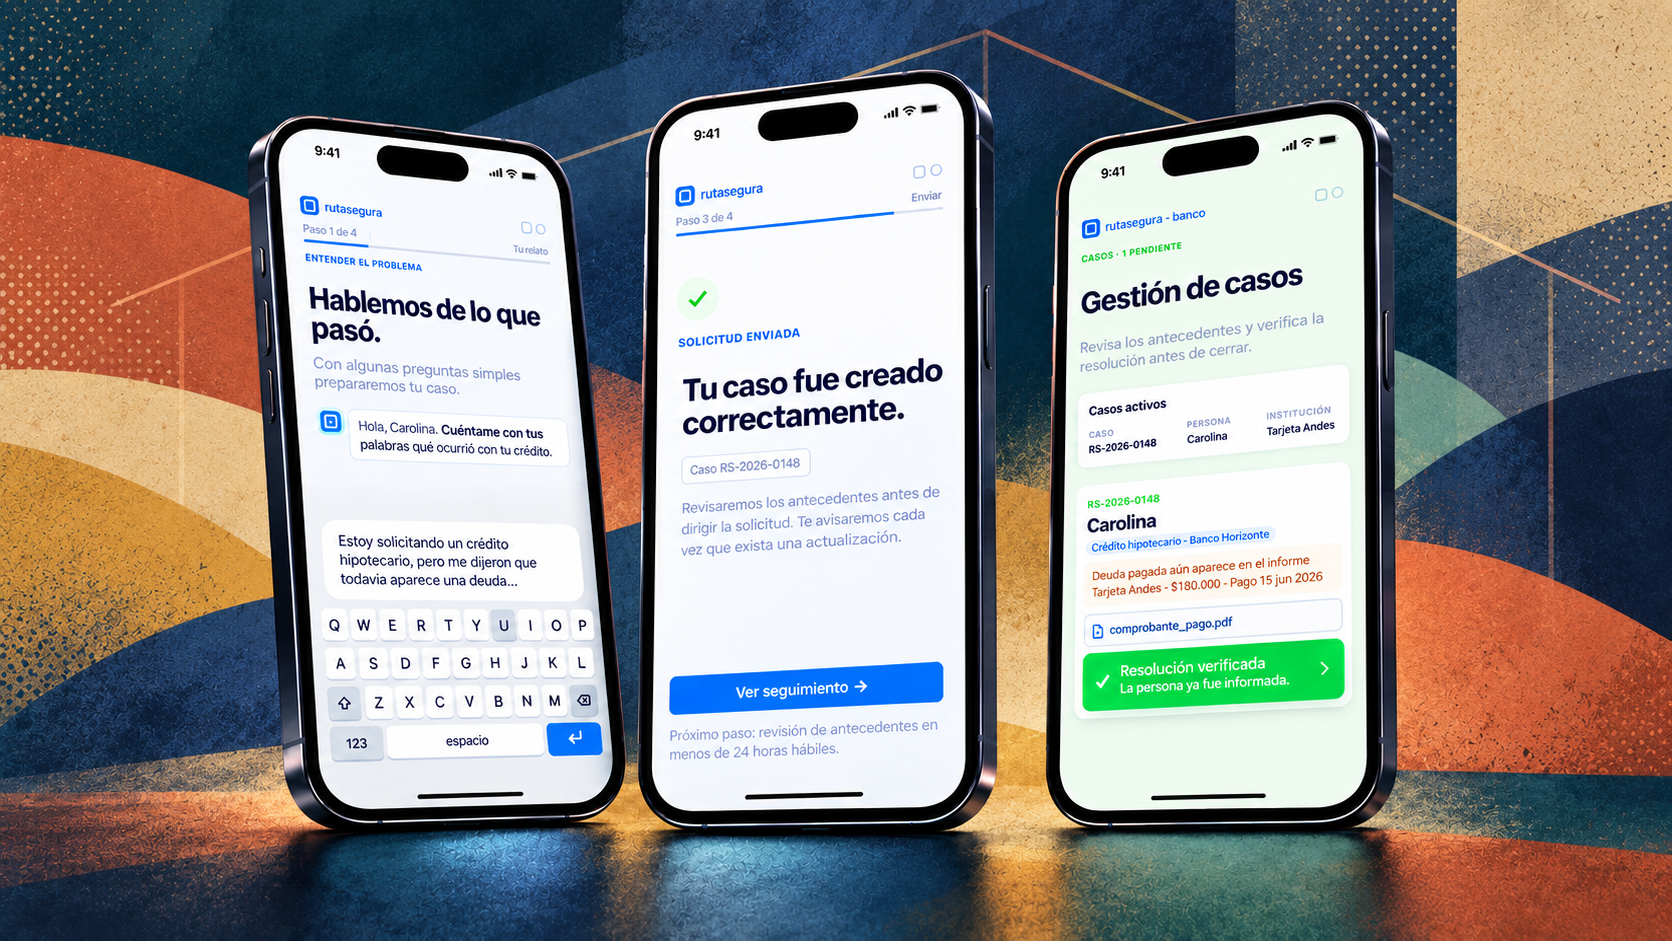
Ruta Segura permite que la persona relate su problema una vez y entregue sus antecedentes. El sistema convierte ese relato en un expediente estructurado, identifica a los responsables, hace visibles estados y próximos pasos, y mantiene un hilo de evidencia hasta conectar la corrección con el reingreso.
Este recorrido describe el funcionamiento propuesto. El reingreso significa volver a evaluar el caso con información actualizada; no garantiza la aprobación del crédito ni la compra de la vivienda.
Cómo leer el flujo: ingreso y orientación reducen la carga de explicar el caso; coordinación y seguimiento hacen visibles faltantes y responsables; cierre conecta la evidencia con la evaluación. El diagrama muestra una secuencia de servicio y sus dependencias, no una prueba de usabilidad ni una integración operativa ya realizada.
Del relato al reingreso
Ingreso
La persona relata una vez y adjunta antecedentes.
Orientación
Se identifica responsable, evidencia y faltantes.
Coordinación
El caso se convierte en un expediente accionable.
Seguimiento
Estado, plazo y próxima acción permanecen visibles.
Cierre verificable
La evidencia conecta la corrección con el reingreso.
Traducir y completar
Transformar un relato cotidiano en una solicitud clara sin obligar a conocer el sistema.
Coordinar y acompañar
Definir responsable, estado, plazo y próxima acción a través de distintos actores.
Reunir evidencia para reingresar
Vincular la corrección con la continuidad de la evaluación, no solo con el cierre administrativo de la solicitud.
UNIDAD DE VALOR
Resolución Verificada conecta el cierre del caso con el resultado real.
“Dato corregido” es un estado administrativo. Resolución Verificada exige una cadena de evidencia suficiente para comprobar que la actualización llegó al punto donde se toma la decisión y que la operación puede volver a ser evaluada.
Corrección confirmadaLa institución responsable modifica el dato en la fuente.
Actualización visibleEl registro o informe utilizado por el evaluador refleja el cambio.
Reingreso habilitadoEl banco dispone de evidencia suficiente para retomar o volver a decidir.
La aceptación exacta de evidencia entre instituciones sigue siendo una definición operativa que el piloto debe resolver.
MODELO DE PRODUCTO
El modelo B2B2C fue una dirección de negocio, no una conclusión.
Exploramos un servicio gratuito para personas, una suscripción individual, una licencia empresarial y un modelo B2B2C. Priorizamos este último porque quien usa el servicio y quien captura el valor económico no necesariamente es la misma parte.
La persona utiliza Ruta Segura para proteger su proceso. El banco sería el pagador hipotético si los expedientes estructurados reducen derivaciones, contactos y reprocesos, y si la continuidad recuperada permite conservar operaciones que todavía cumplen condiciones comerciales y de riesgo.
Cómo leer el mapa de valor: sus tres beneficios conectan tareas operativas con una posible continuidad comercial. Para estimarlos habría que comparar el esfuerzo por caso y observar qué operaciones efectivamente reingresan. Un reingreso y una operación finalmente concretada son resultados distintos y deben medirse por separado.
¿Por qué un banco pagaría?
Menos contactos y reprocesos
Reduce clasificación manual, derivaciones y reconstrucción de antecedentes entre canales.
Más continuidad hipotecaria
Busca evitar que una operación potencialmente aprobable se caiga porque la corrección no llegó a tiempo.
Un expediente verificable
Conecta corrección, actualización y reingreso en una sola ruta de evidencia.
El banco no paga por corregir datosPaga por recuperar continuidad en operaciones que todavía pueden concretarse.
Valor potencial para el banco ≈ costo actual por caso − costo por caso con Ruta Segura + valor de operaciones recuperadas
Disposición a pagar, precio, costo operativo, margen y conflicto de independencia entre intermediario y pagador permanecen abiertos.
Los beneficios y la fórmula anteriores expresan una hipótesis de valor. Todavía no representan ahorros medidos, ingresos obtenidos ni un compromiso de pago de una institución.
EXPERIMENTO
Validar el sistema antes de construir la plataforma.
La primera prueba no necesita automatizar integraciones. Un piloto Wizard of Oz permitiría operar manualmente la coordinación y observar si el flujo produce valor real antes de invertir en infraestructura.
El banco, la duración y el volumen de casos que siguen son parámetros propuestos para una prueba futura. No representan participantes reclutados ni resultados de un piloto ejecutado. Antes de iniciarlo habrá que acordar qué evidencia permite reingresar un caso, cómo se medirán los costos y qué criterios permitirán continuar, ajustar o detener la propuesta.
1 banco · 6–8 semanas · 20–30 casos
Parámetros para observar un recorrido completo con casos elegibles y autorizados.
¿Las personas usan y confían?
Comprensión, esfuerzo, abandono y autorización para coordinar antecedentes.
¿Los casos llegan mejor?
Calidad al primer intento, tiempo, derivaciones y porcentaje con cierre verificable.
¿La continuidad compensa el costo?
Costo por caso, operaciones recuperadas y disposición institucional a pagar.
SISTEMA DE MEDICIÓN
La interfaz no es el éxito. El cierre real sí.
North Star: porcentaje de casos iniciados que alcanzan Resolución Verificada antes de que expire la evaluación crediticia.
Es una métrica propuesta, sin línea base ni resultado reportado en este caso. Su lectura requerirá definir qué casos se incluyen, la fecha de inicio, el vencimiento de cada evaluación y la evidencia que acredita la Resolución Verificada.
Continuidad recuperada
Casos que retoman evaluación, tiempo hasta reingreso, esfuerzo percibido y confianza en el cierre.
Operación recuperada
Casos completos al primer intento, reprocesos evitados, costo por caso y operaciones que vuelven al flujo comercial.
Las métricas de uso —visitas, cuentas o expedientes creados— sirven para diagnosticar el embudo, pero no sustituyen el resultado que la propuesta promete.
RIESGOS ABIERTOS
El caso define qué construir y también qué todavía no sabemos.
- Incidencia. Cuántos hipotecarios se detienen realmente por inconsistencias corregibles en Chile.
- Confianza. Si una persona autorizaría a un intermediario a manejar antecedentes sensibles.
- Factibilidad. Cómo verificar identidad, mandato, minimización de datos, retención y evidencia aceptada.
- Independencia. Cómo proteger el interés de la persona si la institución financiera paga el servicio.
- Economía. Disposición a pagar, costo operacional, margen y volumen mínimo para escalar.
APRENDIZAJE
La decisión más importante fue cambiar la definición del problema.
El proyecto comenzó investigando control de datos y terminó encontrando un problema de continuidad entre organizaciones. Ese cambio desplazó el diseño desde una interfaz de administración hacia un servicio de coordinación, y desde el cierre administrativo hacia el resultado de negocio y de vida.
No usamos la Ley 21.719 para justificar una solución. La usamos para abrir una investigación, reducir incertidumbre y formular el experimento que todavía debe demostrar si vale la pena construir Ruta Segura.
La propuesta no promete que un dato sea corregido. Promete hacer visible y verificable el camino para que esa corrección vuelva a mover la operación.
Qué aporta este caso: muestra cómo un encargo abierto se convierte en una oportunidad delimitada, cómo ese recorte modifica la experiencia propuesta y qué incertidumbres condicionan la inversión. El siguiente paso es contrastar la coordinación con personas e instituciones reales. Si el expediente no permite reingresar o su costo supera el valor recuperable, habría que revisar el alcance o la viabilidad del modelo antes de construir la plataforma.
EVIDENCIA Y DISEÑO DE VALIDACIÓN
De la oportunidad a una decisión verificable.
Para profundizar en el razonamiento del caso, estos instrumentos conectan la oportunidad con la evidencia necesaria, la operación del servicio y una decisión de inversión. Son propuestas de desarrollo preparadas el 24 de octubre de 2026 a partir del caso existente; no corresponden a estudios ejecutados, acuerdos institucionales ni resultados históricos del equipo.
El recorrido de decisión es: señal regulatoria → exploración de control de datos → anomalías y banca → continuidad hipotecaria → hipótesis B2B2C → piloto manual → decisión de continuar, ajustar o detener.
Opportunity brief
Síntesis editorial del caso publicado; el problema y la viabilidad comercial requieren contraste empírico.
Segmento propuesto
Definición: Personas cuya evaluación hipotecaria está detenida por una inconsistencia potencialmente corregible, con una ventana de evaluación aún abierta. No incluye rechazo por condiciones crediticias correctas.
Problema
Definición: La corrección en origen, su propagación y el reingreso a evaluación pueden quedar desconectados. La frecuencia de esta situación en Chile no está acreditada en los materiales disponibles.
Trabajo de la persona
Definición: Retomar una evaluación con antecedentes correctos, sin reconstruir el caso en cada contacto.
Trabajo del banco
Definición: Recibir evidencia aceptable y decidir con información actualizada, manteniendo sus criterios de riesgo.
Propuesta
Definición: Expediente, responsable, próxima acción, seguimiento y evidencia de reingreso. Operación manual inicial.
Alternativas consideradas
Definición: Gestor general de privacidad, suscripción individual, licencia empresarial y B2B2C. Se prioriza este último como hipótesis por la separación entre usuario y potencial pagador.
Por qué este recorte
Definición: Combina consecuencia concreta, plazo y posible valor institucional; no es una estimación demostrada de tamaño de mercado.
Límite
Definición: No promete rectificación, aprobación del crédito ni compra de vivienda. No sustituye a la institución responsable del dato.
Decisión siguiente
Definición: Comprobar incidencia, evidencia aceptada, confianza y costo operativo antes de invertir en integraciones.
Mapa de evidencia
Clasificación de las afirmaciones centrales del caso. Una afirmación publicada por el equipo no equivale a una fuente independiente. No se recuperaron registros primarios de entrevistas, prompts sintéticos, analítica ni pilotos en la búsqueda acotada de esta revisión.
E01 · Ley 21.719 como señal de cambio
Tipo: Normativa/documental
Respaldo y límite: BCN, Ley 21.719; entrada en vigencia indicada: 1 de diciembre de 2026. No acredita demanda comercial.
Decisión relacionada: Explorar oportunidades; no deducir adopción de la norma.
E02 · Contexto académico y equipo
Tipo: Documental declarada
Respaldo y límite: Sección Contexto académico del caso publicado. Falta contrastar entregables originales y responsabilidades detalladas.
Decisión relacionada: Distinguir contribución individual y colectiva.
E03 · Fragmentación entre corrección y evaluación
Tipo: Inferencia del equipo
Respaldo y límite: Sección El quiebre: describe un recorrido plausible. No hay expedientes observados adjuntos.
Decisión relacionada: Proponer coordinación; contrastar el recorrido con instituciones.
E04 · La anomalía activa más conducta
Tipo: Hipótesis pendiente
Respaldo y límite: Secciones Método y Recorte. No hay medición de activación ni comparación con control permanente.
Decisión relacionada: Acotar a un evento; medir adopción y abandono.
E05 · Usuarios sintéticos
Tipo: Investigación sintética declarada
Respaldo y límite: Método menciona su uso; no están disponibles prompts, versiones, respuestas ni evaluación. No es evidencia de usuarios reales.
Decisión relacionada: Preparar preguntas y revisar supuestos, sin inferir prevalencia.
E06 · Hipotecarios como oportunidad
Tipo: Inferencia/hipótesis
Respaldo y límite: Recorte fundamentado en urgencia, plazo y valor potencial; sin tamaño de mercado verificado.
Decisión relacionada: Validar incidencia antes de escalar.
E07 · Jobs de personas y bancos
Tipo: Hipótesis de necesidades
Respaldo y límite: Sección Jobs & Outcomes. Sin transcripciones o registros que permitan auditar cada formulación.
Decisión relacionada: Contrastar comprensión y prioridades con ambos actores.
E08 · Expediente y estados facilitan continuidad
Tipo: Hipótesis de producto
Respaldo y límite: Flujo y propuesta representan el servicio diseñado; no una integración ni prueba ejecutada.
Decisión relacionada: Evaluar completitud y aceptación del expediente.
E09 · Resolución Verificada
Tipo: Definición operativa propuesta
Respaldo y límite: Corrección + actualización + reingreso. La aceptación de evidencia por institución está pendiente.
Decisión relacionada: Acordar criterio antes del piloto.
E10 · Banco pagador y ahorro
Tipo: Hipótesis de negocio
Respaldo y límite: Mapa de valor y modelo B2B2C. Sin contratos, precio ni costo observado.
Decisión relacionada: Entrevistar comprador y medir costo por caso.
E11 · 1 banco, 20–30 casos, 6–8 semanas
Tipo: Diseño experimental propuesto
Respaldo y límite: Parámetros del caso; no participantes reclutados ni duración observada.
Decisión relacionada: Piloto exploratorio, sin inferencia representativa.
E12 · North Star y beneficios
Tipo: Métricas/resultados deseados
Respaldo y límite: Sin línea base, resultados de piloto ni operaciones recuperadas acreditadas.
Decisión relacionada: Medir sin atribuir causalidad automática.
E13 · Cambio de encuadre
Tipo: Aprendizaje declarado
Respaldo y límite: Secuencia editorial del caso y diagramas. No se recuperó historial fechado de decisiones.
Decisión relacionada: Presentar aprendizaje del equipo, no impacto comercial.
E14 · Entrevistas y benchmark de BancoEstado en HTML heredado
Tipo: Contenido de otro caso
Respaldo y límite: Bloque oculto .project-custom. Sus entrevistas no se usan para validar Ruta Segura.
Decisión relacionada: Conservar el material y delimitar su procedencia.
Matriz de hipótesis
Pruebas propuestas para reducir incertidumbre; no se atribuyen al trabajo histórico. Los responsables son roles por asignar.
H1 · Existe volumen elegible
Prueba y evidencia: Operación bancaria: revisar registros autorizados y anonimizados de evaluaciones, contando inconsistencias corregibles y ventana disponible.
Criterio propuesto: Obtener denominador, elegibles y motivos de exclusión; acordar volumen mínimo con el modelo económico antes de reclutar.
Si falla: Reducir segmento o detener reclutamiento; no estimar mercado desde casos convenientes.
H2 · Las personas aceptan la coordinación
Prueba y evidencia: Research: explicar servicio, límites y datos solicitados; registrar comprensión, consentimiento, rechazos y abandonos.
Criterio propuesto: Todos los enrolados comprenden el propósito y autorizan; reportar tasa de aceptación sin confundirla con representatividad.
Si falla: Revisar experiencia, confianza y datos requeridos.
H3 · El expediente permite reingresar
Prueba y evidencia: Operación y banco: revisar completitud y aceptación, confirmando el reingreso por un contacto autorizado.
Criterio propuesto: Umbral inicial propuesto: al menos 70 % de casos evaluables con Resolución Verificada dentro de plazo; aprobarlo antes de iniciar.
Si falla: Identificar etapa de rechazo y revisar protocolo; no automatizar el bloqueo.
H4 · La coordinación mejora el recorrido
Prueba y evidencia: Operación: registrar tiempos y contactos; comparación descriptiva con casos comparables si están disponibles.
Criterio propuesto: Reportar mediana, dispersión y casos vencidos; sin comparación adecuada no declarar mejora causal.
Si falla: Redefinir dependencias y carga operativa.
H5 · El modelo puede sostenerse
Prueba y evidencia: Negocio: medir horas y costo variable; explorar precio y exigencias con un comprador autorizado.
Criterio propuesto: Margen unitario positivo y volumen de equilibrio plausible con datos observados; precio hipotético no cuenta como compra.
Si falla: Revisar alcance, precio o mecanismo de ingreso.
H6 · El proceso protege a la persona
Prueba y evidencia: Responsable de datos: revisar acceso, autorización y trazabilidad por caso.
Criterio propuesto: Cero incidentes graves; ninguna transferencia o actuación fuera de la autorización definida.
Si falla: Pausar inmediatamente el flujo afectado y evaluar continuidad.
Modelo de viabilidad preliminar
Escenarios ilustrativos creados para esta revisión. Los valores siguientes son parámetros de sensibilidad en CLP; no son datos de mercado, cotizaciones, ingresos ni resultados de Ruta Segura.
Volumen Q
Definición o valor: Q = evaluaciones × proporción con inconsistencia elegible × aceptación × capacidad de atención
Interpretación: Cada factor debe obtenerse por separado; 20–30 casos de piloto no estiman el mercado.
Costo variable C
Definición o valor: C = horas por caso × costo por hora + gastos directos por caso
Interpretación: Incluir coordinación, verificación, retrabajo y cierre. Medir también días de espera externa.
Ingreso P
Definición o valor: Precio por caso atendido, propuesto para calcular; contrato y unidad de cobro por acordar
Interpretación: No condicionar remuneración a aprobación crediticia. Una licencia exigiría recalcular ingreso efectivo por caso.
Resultado mensual
Definición o valor: Q × (P − C) − F; equilibrio = F / (P − C), si P > C
Interpretación: F son costos fijos mensuales. Redondear el volumen de equilibrio hacia arriba.
Escenario A · alto esfuerzo
Definición o valor: P 60.000; 3 h × 15.000 + 5.000 = C 50.000; F 1.000.000; Q 30
Interpretación: Margen unitario 10.000; resultado −700.000; equilibrio 100 casos/mes.
Escenario B · intermedio
Definición o valor: P 60.000; 2 h × 15.000 + 5.000 = C 35.000; F 1.000.000; Q 40
Interpretación: Margen unitario 25.000; resultado 0; equilibrio 40 casos/mes.
Escenario C · menor esfuerzo
Definición o valor: P 60.000; 1 h × 15.000 + 5.000 = C 20.000; F 1.000.000; Q 60
Interpretación: Margen unitario 40.000; resultado 1.400.000; equilibrio 25 casos/mes.
Tiempo de resolución
Definición o valor: Separar horas de trabajo de días transcurridos hasta corrección, actualización y reingreso
Interpretación: Menos horas no garantiza llegar antes del vencimiento; la dependencia externa puede invalidar la oportunidad.
Valor institucional
Definición o valor: Costos evitados + contribución incremental de operaciones recuperadas − tarifa y costos de integración
Interpretación: Usar contribución neta, no monto del crédito. No contar como incremental una operación que habría reingresado igualmente.
Sensibilidad y exclusiones
Definición o valor: Variar precio, horas, volumen, aceptación y plazos. Modelo antes de impuestos, inversión inicial y costo de capital
Interpretación: No es un flujo de caja ni una valoración. Agregar estos costos al evaluar una inversión real.
Dependencias y riesgos
Definición o valor: Aceptación documental, coordinación institucional, autorización para tratar datos, tiempos de terceros e independencia frente al pagador
Interpretación: Son condiciones previas. El modelo financiero no acredita viabilidad jurídica ni operativa.
Service blueprint propuesto
Diseño operativo para un piloto manual. Cada etapa enlaza persona, servicio, instituciones y evidencia; no describe acuerdos existentes.
1 · Elegibilidad y autorización
Persona y contacto visible: Relata problema, conoce límites y decide participar. Recibe alcance y contacto.
Operación interna: Verifica ventana, criterios y autorización; asigna ID, responsable y acceso restringido.
Instituciones y evidencia: Banco confirma posibilidad de evaluar; registro de elegibilidad, autorización y fecha límite. Sin confirmación, no iniciar.
2 · Preparación
Persona y contacto visible: Aporta solo antecedentes necesarios y recibe listado de faltantes.
Operación interna: Ordena expediente, registra origen de documentos, evita duplicados y revisa completitud.
Instituciones y evidencia: Entidad responsable del dato y banco identifican canales y requisitos. Evidencia: checklist y responsables confirmados.
3 · Solicitud de corrección
Persona y contacto visible: Revisa la solicitud y conoce quién debe responder.
Operación interna: Remite por canal autorizado, conserva acuse y agenda seguimiento.
Instituciones y evidencia: Entidad de origen decide sobre el dato. Evidencia: recepción y respuesta; la operación no inventa ni presume rectificación.
4 · Actualización y seguimiento
Persona y contacto visible: Ve estado, dependencia pendiente y próxima acción.
Operación interna: Distingue corrección en origen de actualización en la fuente consultada; escala demoras por canal acordado.
Instituciones y evidencia: Registro/fuente y banco confirman actualización pertinente. Evidencia: confirmación fechada, con minimización de datos.
5 · Reingreso y cierre
Persona y contacto visible: Recibe confirmación y próximos pasos; puede reportar desacuerdo.
Operación interna: Reúne cadena de evidencia y registra resultado, esfuerzo, costos y plazos.
Instituciones y evidencia: Banco confirma reingreso o motivo de imposibilidad. Reingreso no equivale a crédito aprobado.
Excepción transversal
Persona y contacto visible: Puede retirarse o pedir aclaraciones sin promesa de aprobación.
Operación interna: Pausa por autorización insuficiente, incidente, vencimiento o evidencia no aceptada; comunica estado.
Instituciones y evidencia: Responsable designado decide escalamiento. Registrar motivo de cierre incompleto y aplicar política acordada de retención/borrado.
Protocolo experimental propuesto
Borrador operativo preparado el 24 de octubre de 2026 para revisión con un banco y responsables de investigación, operación y datos. No está aprobado ni ejecutado.
Objetivo
Procedimiento: Comprobar si la coordinación manual produce expedientes aceptables y reingresos dentro de plazo a un costo sostenible. No probar causalmente aumento de colocación con esta muestra.
Participantes
Procedimiento: Un banco colaborador por confirmar; 20–30 casos elegibles de personas adultas, con inconsistencia identificada y ventana de evaluación abierta. Reclutamiento voluntario mediante canal autorizado; no seleccionar por resultado favorable esperado.
Exclusiones
Procedimiento: Información correcta que explica el rechazo, plazo vencido, falta de autorización, identidad no verificable o ausencia de canal institucional. Registrar exclusiones en forma agregada; no recolectar documentación innecesaria.
Consentimiento y preparación
Procedimiento: Explicar propósito, operación manual, instituciones receptoras, datos mínimos, riesgos, límites, retiro y contacto responsable. Acordar base aplicable, autorizaciones, accesos y plazo de retención antes de recibir documentos. El borrador no sustituye revisión institucional.
Roles
Procedimiento: Asignar responsable de investigación, coordinador de casos, contacto de banco y responsable de datos. Separar la decisión crediticia de la investigación y de la remuneración del servicio.
Calendario
Procedimiento: 6–8 semanas propuestas: preparación y acuerdos; incorporación escalonada; seguimiento hasta cierre o plazo; análisis. Definir fecha de corte por cohorte para no tratar casos aún abiertos como resueltos.
Procedimiento
Procedimiento: Verificar elegibilidad y consentimiento → registrar estado inicial → preparar expediente → solicitar corrección → comprobar actualización → confirmar reingreso → recoger experiencia y cerrar accesos según política. Usar el blueprint para responsables y evidencia por etapa.
Registro por caso
Procedimiento: ID seudonimizado, fechas por etapa, vencimiento, completitud, contactos, minutos de trabajo, costos directos, dependencias, resultado y motivo de cierre. Evidencia sensible separada del dataset analítico; nunca publicar documentos personales.
Métrica primaria
Procedimiento: Casos con las tres evidencias de Resolución Verificada antes del vencimiento / todos los casos iniciados elegibles con seguimiento hasta el corte acordado. Reportar también cohorte completa, casos aún abiertos, retiros y exclusiones; no ocultar pérdidas.
Secundarias
Procedimiento: Completitud al primer intento; tiempo hasta reingreso; contactos y retrabajo; aceptación y abandono; esfuerzo percibido; costo por caso iniciado y por resolución. Aprobación y contratación son resultados posteriores separados.
Comparación
Procedimiento: Si existen casos históricos comparables y uso autorizado, describir diferencias y sesgos. Sin grupo comparable, reportar desempeño del piloto y aprendizaje; no afirmar ahorro causal ni operaciones recuperadas gracias al servicio.
Éxito propuesto
Procedimiento: Puertas iniciales por aprobar antes de enrolar: 100 % de casos con autorización y trazabilidad, cero incidentes graves, al menos 70 % de resolución verificable en casos evaluables y margen unitario positivo a un precio contrastado con comprador. Publicar numeradores, denominadores y excepciones.
Detención inmediata
Procedimiento: Pausar ante transferencia no autorizada, incidente grave, actuación fuera del alcance o riesgo para la persona. Pausar un caso ante retiro o evidencia insuficiente. Suspender enrolamiento si falta canal institucional o se supera la capacidad segura acordada.
Revisión intermedia
Procedimiento: Después de los primeros cinco casos, revisar aceptabilidad documental, carga y plazos. Si el banco no acepta evidencia o no puede confirmar reingreso, detener nuevas altas y revisar el servicio. Registrar cualquier cambio de protocolo.
Decisión final
Procedimiento: Continuar solo si las puertas acordadas se cumplen y las incertidumbres restantes son abordables; ajustar si hay valor con fallos localizados; detener si no hay recorrido viable o el costo no se sostiene. La muestra es exploratoria y no representa al mercado chileno.
Fuente normativa E01: Biblioteca del Congreso Nacional — Ley 21.719. Para las demás afirmaciones, el mapa identifica el apartado del caso y los respaldos aún pendientes.